Американските междинни избори, трудовият доклад и решенията за лихвите ще определят настроенията на световните финансови пазари през седмицата от 2 до 6 ноември 2026 г. Инвеститорите ще следят и корпоративните отчети, инфлацията в еврозоната, цените на енергията и сигналите за бъдещата парична политика на водещите централни банки.
САЩ поставят политическия и пазарния дневен ред
Вотът за Конгреса на 3 ноември може да промени съотношението на силите в Камарата на представителите и Сената. Очакванията за възможно мнозинство на демократите в Камарата повишават несигурността около законодателната програма на президента Доналд Тръмп и могат да засегнат технологичния, енергийния и финансовия сектор.
Американските акции започват седмицата след спадове при технологичните компании. Индексът S&P 500 се понижи с 1,8 процента, а Nasdaq Composite загуби 2,9 процента. Резултатите на Alphabet и Amazon засилиха съмненията дали мащабните разходи за центрове за данни и изкуствен интелект ще донесат достатъчна възвръщаемост.
Предстоят отчетите на Apple, AMD, Palantir, Qualcomm, Super Micro Computer, McDonald’s, Amgen, ConocoPhillips и Booking Holdings. След като повече от половината дружества от S&P 500 вече публикуваха резултатите си, общата печалба за третото тримесечие се очаква да нарасне с 31,6 процента на годишна основа.
Инфлацията и лихвите остават водещ риск
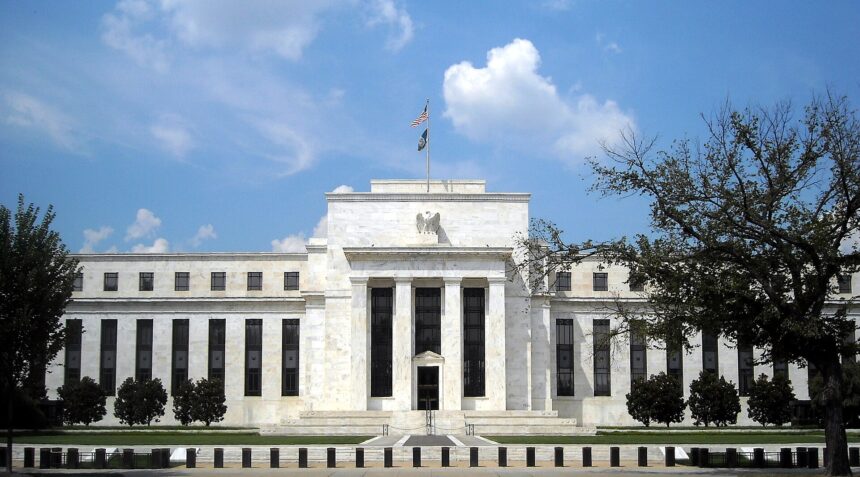
В петък ще излязат данните за американската заетост през октомври. Прогнозите сочат около 60 000 нови работни места след 29 000 през септември и безработица от 4,2 процента. Показателите ще бъдат оценявани след решението на Федералният резерв от 28 октомври да запази лихвата в диапазона 3,75–4 процента при разделено гласуване 10–2.

В еврозоната инвеститорите очакват предварителната оценка за инфлацията през октомври. Прогнозите варират между 3,8 и 4 процента, което може да засили натиска върху Европейската централна банка. В Германия ще бъдат публикувани данни за промишлените поръчки, производството и бизнес активността, а европейски компании ще представят нови отчети.
Енергийните пазари остават изложени на геополитически риск заради напрежението между САЩ и Иран и затрудненията в Ормузкия проток. В Азия предстоят решенията на Австралийската централна банка и показатели за Китай, Япония и Южна Корея. Бразилия и Мексико също ще определят лихвената си политика, докато инвеститорите ще търсят признаци за ново пазарно стабилизиране.