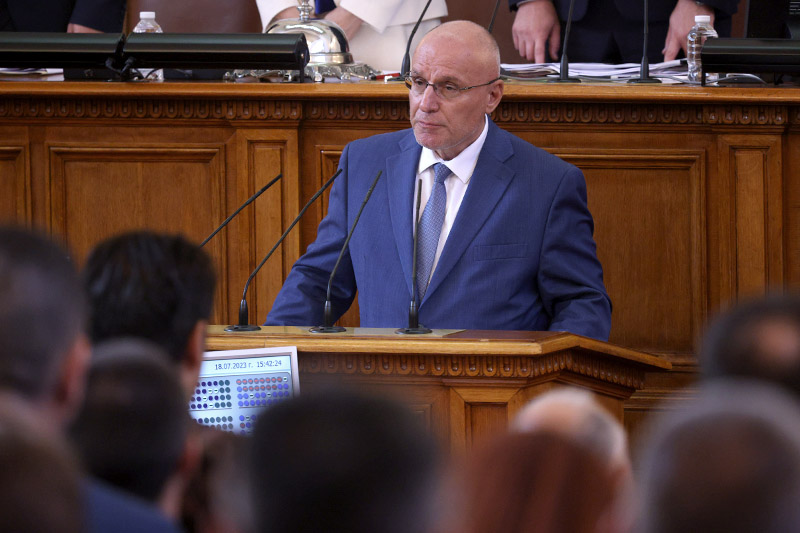
Европейската централна банка трябва да запази готовност за ново увеличение на лихвите, ако инфлационният натиск се окаже по-устойчив от очакваното. Това заяви управителят на Българската народна банка Димитър Радев по време на дискусия, организирана от Европейския икономически и финансов център към Лондонския университет. Окончателното решение ще бъде взето през декември след анализ на новите данни и актуализираните прогнози.
ЕЦБ ще оцени пренасянето на енергийния шок
Радев посочи, че Управителният съвет ще следи дали по-високите разходи за енергия се прехвърлят към цените на стоките и услугите, договорените възнаграждения и инфлационните очаквания. Според него не е нужно всички последствия да се появят в официалната статистика, но за действие са необходими достатъчно убедителни сигнали.
През септември лихвите в еврозоната бяха повишени с четвърт процентен пункт, а през октомври останаха непроменени. Лихвата по депозитното улеснение е 2,5%. Радев подкрепя изчакването, за да се оцени ефектът от енергийния шок и по-трудното финансиране, но уточни, че сегашното равнище не е гарантирано при всякакви обстоятелства.
По експресни оценки за октомври годишната инфлация е 4% в еврозоната, докато в България достига 5,9% по хармонизирания индекс на потребителските цени. Базисната инфлация в еврозоната, без енергия, храни, алкохол и тютюневи изделия, остава около 2,5%. Дългосрочните очаквания са близо до целта на ЕЦБ от 2%.
Черноморската търговия и българските кредити
Нарушенията в търговията през Черно море вече влияят върху цените на някои суровини, но Радев не определя широкообхватен и продължителен ценови шок като основен сценарий. Той обърна внимание, че ограниченията могат да увеличат транспортните разходи, застраховките и цената на заместващите доставки, дори когато международните референтни цени се променят слабо.
Разликата между инфлацията в България и еврозоната не се обяснява само с енергията. Влияние имат още ръстът на доходите, силното вътрешно търсене, кредитирането и фискалната политика. По-скъпото финансиране може да отложи инвестиции и да ограничи потреблението, докато предприятията станат по-предпазливи при наемането на служители.
Управителят на БНБ определи бързото разрастване на жилищните кредити в България като процес, който изисква внимателно наблюдение. Централната банка разчита на капиталови изисквания и ограничения върху размера на заема спрямо стойността на имота, дохода и срока на кредита. Ако рисковете за финансовата стабилност се увеличат, мерките могат да бъдат коригирани.